


Trung Quốc khuấy đảo thị trường điện phân: Dự báo chiếm 67% lượng xuất hàng toàn cầu năm 2026
Ngày 14 tháng 9 năm 2026
Annie Nguyễn
Thị trường máy điện phân — thiết bị cốt lõi của ngành hydro xanh toàn cầu — đang chứng kiến sự chuyển dịch quyền lực nhanh chóng từ châu Âu sang Trung Quốc. Theo phân tích của BloombergNEF (BNEF), lượng xuất hàng máy điện phân toàn cầu năm 2025 ước đạt khoảng 4 GW, trong đó các công ty Đức chiếm 47%.
Thyssenkrupp Nucera dẫn đầu nhờ dự án NEOM
Đặc biệt, Thyssenkrupp Nucera đã vươn lên vị trí nhà cung cấp số 1 thế giới với khoảng 1,6 GW máy điện phân xuất hàng, nhờ các dự án hydro xanh quy mô lớn như NEOM tại Ả Rập Xê Út. Dự án NEOM đã được cung cấp 110 mô-đun điện phân kiềm 20 MW của Nucera.
Tuy nhiên, khi khối lượng cung cấp cho các dự án lớn phần lớn đã cạn, lượng xuất hàng của các công ty châu Âu dự kiến sẽ giảm mạnh từ năm 2026. BNEF dự báo lượng xuất hàng năm 2026 của Nucera chỉ còn khoảng 240 MW. Trên thực tế, Nucera cũng giải thích trong báo cáo kết quả gần đây rằng doanh thu mảng hydro xanh đã giảm do đóng góp doanh thu từ các dự án lớn như NEOM suy giảm.
Trung Quốc đẩy mạnh xuất khẩu với chiến lược "phá giá"
BNEF dự báo lượng xuất hàng máy điện phân toàn cầu năm 2026 sẽ giảm còn khoảng 3,5 GW so với năm 2025, nhưng tỷ trọng của các công ty Trung Quốc sẽ tăng vọt từ 39% lên 67%. Ngược lại, tỷ trọng của các công ty Đức dự kiến giảm mạnh từ 47% xuống 18%.
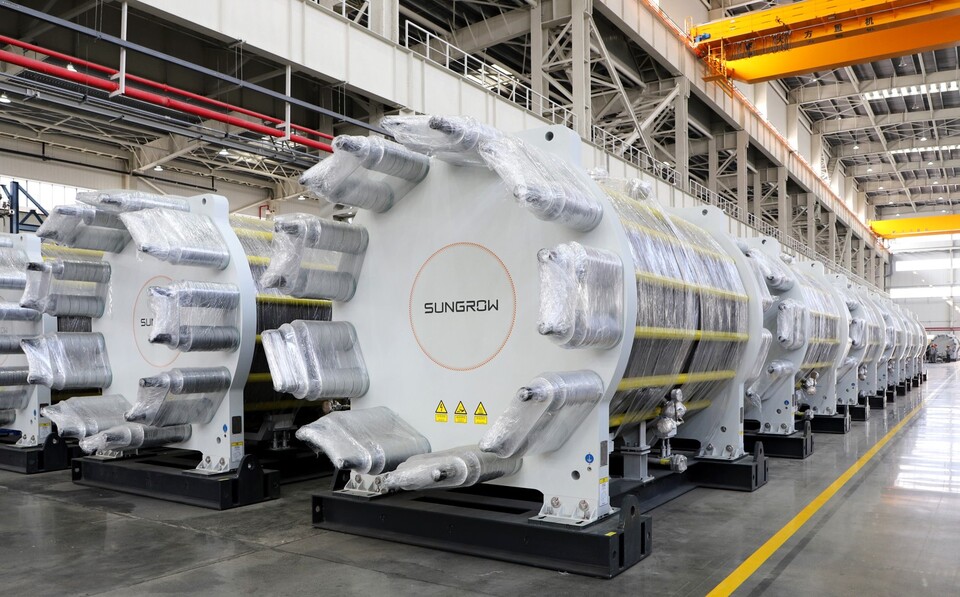
Theo từng doanh nghiệp, Sungrow — công ty điện mặt trời và điện tử công suất hàng đầu Trung Quốc — dự kiến xuất hàng khoảng 571 MW, vươn lên vị trí số 1 toàn cầu. Các doanh nghiệp nhà nước như Huadian (360 MW) và nhà sản xuất đường sắt - công nghiệp nặng CRRC (300 MW) cũng sẽ nằm trong nhóm dẫn đầu.
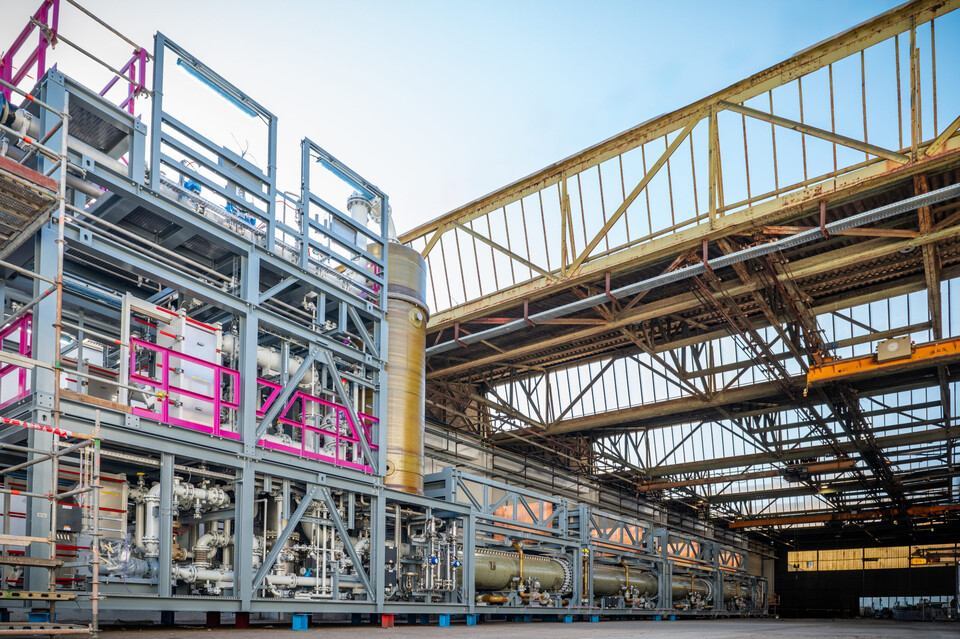
Các công ty Trung Quốc cũng đang đẩy mạnh tấn công thị trường nước ngoài. Nhà sản xuất thiết bị điện phân Trung Quốc GUOFUHEE đã ký hợp đồng vào tháng 7 để cung cấp hệ thống điện phân kiềm áp suất 10 MW cho dự án hydro xanh tại cảng Sines, Bồ Đào Nha. Dự án đã hoàn tất quyết định đầu tư cuối cùng (FID), dự kiến bắt đầu cung cấp thiết bị vào năm 2026 và sản xuất hydro vào mùa hè năm 2027. Hệ thống bao gồm thiết bị điện phân cùng trạm nạp hydro và hạ tầng sạc xe điện siêu nhanh. RCT Hydrogen — liên doanh giữa GUOFUHEE Trung Quốc và tập đoàn RCT của Đức — sẽ đảm nhận cung cấp trọn gói và chạy thử.
Lợi thế cạnh tranh của Trung Quốc: Giá cả
Lợi thế cạnh tranh của các công ty Trung Quốc trước hết nằm ở giá. Theo phân tích của BNEF, chi phí hệ thống điện phân kiềm quy mô lớn trên 100 MW của Trung Quốc chỉ khoảng 536 USD/kW, thấp hơn nhiều so với 2.385 USD/kW của châu Âu. So sánh đơn giản cho thấy chi phí hệ thống châu Âu cao hơn Trung Quốc hơn 4 lần.
Bên cạnh đó, hiệu suất danh nghĩa của máy điện phân kiềm Trung Quốc cũng đã tăng từ 65,9% năm 2023 lên 72,1% năm 2025. Nhận định "hàng Trung Quốc rẻ nhưng hiệu suất thấp" không còn đủ để giải thích khả năng cạnh tranh của các công ty Trung Quốc.
Khi năng lực sản xuất máy điện phân trong nước Trung Quốc mở rộng, tình trạng dư cung và cạnh tranh giá gay gắt đã khiến lợi nhuận giảm mạnh. Các nhà sản xuất đã đồng loạt hướng ra thị trường nước ngoài như châu Âu, Trung Đông và Nam Mỹ với vũ khí giá thấp. Tỷ trọng xuất khẩu ra nước ngoài của các công ty Trung Quốc dự kiến tăng gấp ba lần, từ 6% năm 2025 lên 18% năm 2026.
Hàn Quốc cần sửa đổi chiến lược chuỗi cung ứng hydro xanh
Sự trỗi dậy của Trung Quốc không chỉ đơn thuần là sự thay đổi thứ hạng giữa các nhà sản xuất máy điện phân, mà còn cho thấy cấu trúc cạnh tranh của ngành hydro xanh đang thay đổi. Trong bối cảnh thị trường máy điện phân toàn cầu không tăng trưởng mà thay vào đó là sự thu hẹp tổng thể, các công ty Trung Quốc đang nhanh chóng giành lấy khối lượng của đối thủ cạnh tranh.
Khả năng tái diễn mô hình từng thấy ở năng lượng mặt trời và pin thứ cấp — năng lực sản xuất quy mô lớn, dư cung, cạnh tranh giá và mở rộng thị trường nước ngoài — đang ngày càng lớn đối với máy điện phân.
Châu Âu cũng đang thúc đẩy mở rộng thị trường thông qua chính sách phát triển hydro xanh, nhưng đối với các nhà phát triển dự án, thiết bị Trung Quốc giá thấp có lợi trong việc giảm chi phí sản xuất hydro. Ngược lại, cũng có lo ngại rằng việc phụ thuộc quá mức vào một quốc gia cụ thể cho thiết bị điện phân cốt lõi có thể làm tăng sự phụ thuộc chuỗi cung ứng về linh kiện và bảo trì trong dài hạn.
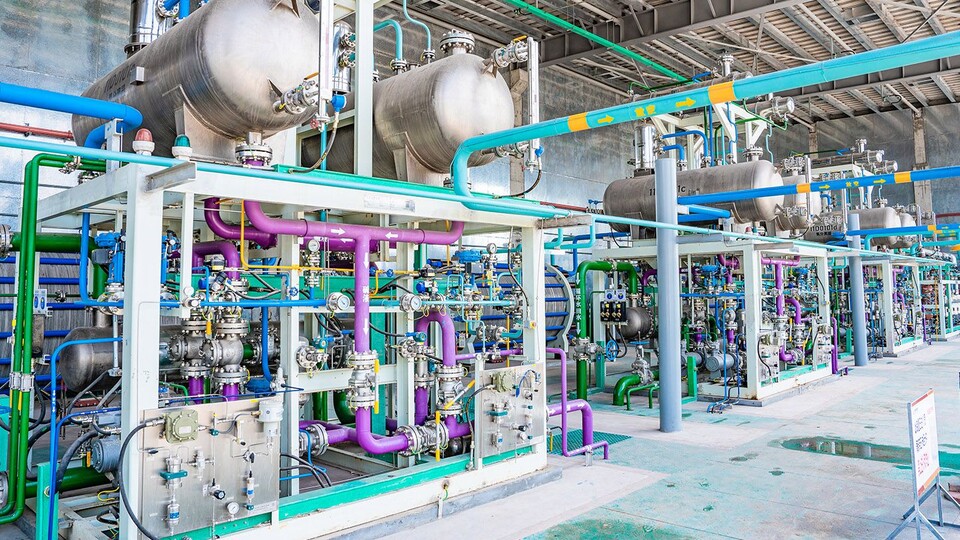
Hàn Quốc cũng không nằm ngoài vấn đề này. Trong bối cảnh tính khả thi kinh tế của các dự án hydro xanh trong nước chưa được đảm bảo đầy đủ, giá máy điện phân Trung Quốc thấp rõ ràng là một động lực hấp dẫn đối với các nhà phát triển. Tuy nhiên, nếu chỉ nhấn mạnh vào việc sử dụng thiết bị trong nước mà không đảm bảo khả năng cạnh tranh về giá, khả năng mở rộng dự án thực tế sẽ bị trì hoãn.
Do đó, ngành máy điện phân trong nước cần tập trung năng lực vào các lĩnh vực có thể khác biệt hóa như điện phân hiệu suất cao - áp suất cao, ứng phó với biến động năng lượng tái tạo, thiết bị phụ trợ (BOP), tích hợp hệ thống, vận hành và bảo trì — thay vì cạnh tranh giá với Trung Quốc ở mọi lĩnh vực.
Trục cạnh tranh của thị trường máy điện phân toàn cầu giờ đây đang chuyển nhanh từ "ai phát triển công nghệ trước" sang "ai có thể cung cấp rẻ hơn và ổn định hơn". Khi khả năng cạnh tranh về giá của Trung Quốc lan rộng ra thị trường toàn cầu, Hàn Quốc cũng cần xây dựng chiến lược công nghiệp có thể đảm bảo đồng thời khả năng cạnh tranh về giá và sự ổn định chuỗi cung ứng, thay vì chỉ dừng lại ở phát triển công nghệ.


