


Phỏng vấn: Hydro được nhìn nhận dưới "ánh sáng khác" khi chiến tranh Trung Đông thúc đẩy chuyển dịch cấu trúc
Ngày 14 tháng 9 năm 2026
Annie Nguyễn
Điểm nổi bật
-
Khủng hoảng Trung Đông khiến các nước nhập khẩu thiệt hại hơn 100 tỷ USD
-
An ninh năng lượng thúc đẩy hơn 60% đầu tư hydro sạch
-
Châu Âu, Ấn Độ, Đông Á đã có khung chính sách hydro
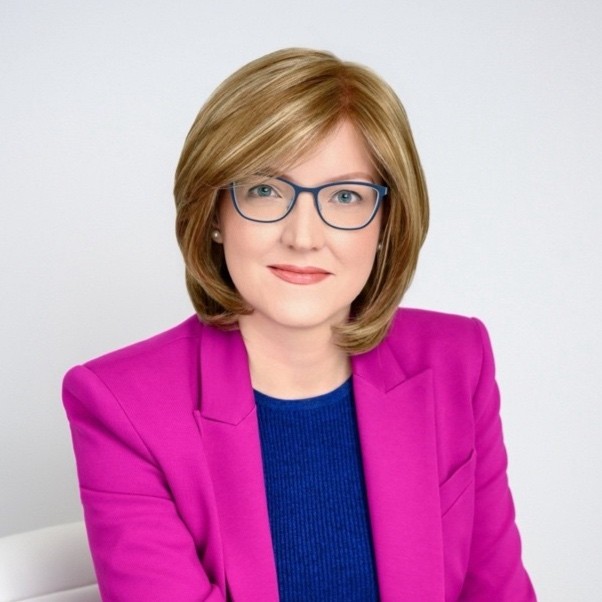
Hydro và các dẫn xuất của nó đang được nhìn nhận dưới "ánh sáng khác" khi xung đột ở Trung Đông và gián đoạn vận tải biển tại eo biển Hormuz thúc đẩy một chuyển dịch cấu trúc, theo bà Ivana Jemelkova, Giám đốc điều hành của Hydrogen Council, trong cuộc phỏng vấn với Platts thuộc S&P Global Energy.
Bài học về kiên cường dài hạn
"Bài học ở đây là sự kiên cường dài hạn cần một chuyển dịch cấu trúc," bà Jemelkova nói trong cuộc phỏng vấn bằng văn bản sau khi Hydrogen Council công bố báo cáo Global Hydrogen Compass 2026 vào ngày 10 tháng 9.
"Chỉ hai tháng khủng hoảng năng lượng do xung đột ở Trung Đông đã khiến các quốc gia nhập khẩu ở châu Á và châu Âu thiệt hại hơn 100 tỷ USD," bà nói. "Nhiều quốc gia trong số đó giờ đây nhìn nhận hydro và các dẫn xuất của nó dưới một ánh sáng khác — như một giải pháp cho an ninh năng lượng và khả năng cạnh tranh song song với khử carbon."
Bối cảnh hội nghị quốc tế
Báo cáo Global Hydrogen Compass 2026 được công bố bên lề Hội nghị Thượng đỉnh Cấp cao Toàn cầu về Hydro và Amoniac và Hội nghị Bộ trưởng Năng lượng Hydro lần thứ 8 do Nhật Bản tổ chức tại Makuhari Messe, ngoại ô Tokyo, phối hợp với H2 & FC EXPO — một trong những triển lãm hydro lớn nhất thế giới.
Các sự kiện này diễn ra trong bối cảnh xung đột Trung Đông đã gián đoạn không chỉ các chuyến hàng dầu và LNG qua eo biển Hormuz mà còn cả thương mại các sản phẩm dựa trên hydro.
Lộ trình đầu tư của Nhật Bản
Đối với trường hợp Nhật Bản, bà Jemelkova cho biết lộ trình đầu tư công-tư được đề xuất của nước này, công bố vào tháng 6, đã vạch ra khoản đầu tư 2,3 nghìn tỷ USD (370 nghìn tỷ yên) và dành 38 tỷ USD (6,2 nghìn tỷ yên) cho hydro và các dẫn xuất của nó đến năm tài chính 2040-41.
"Lộ trình này định hình việc triển khai hydro về mặt an ninh kinh tế và khả năng kiên cường, cũng như cơ hội xuất khẩu công nghệ Nhật Bản ra thị trường toàn cầu," bà nói.
Khảo sát CEO: 64% quan tâm hơn đến hydro
Đề cập đến khảo sát tâm lý CEO được công bố trong báo cáo Global Hydrogen Compass mới nhất, bà Jemelkova cho biết các giám đốc điều hành trong toàn bộ chuỗi giá trị tin rằng các cuộc khủng hoảng năng lượng gần đây, kết hợp với nhu cầu điện tăng do điện khí hóa nhanh và các tải công nghiệp mới, đã định hình lại cơ bản các ưu tiên chiến lược của họ.
"Các phân tử sạch đã trở thành một chính sách bảo hiểm địa chính trị, với hydro được đánh giá cao về an ninh năng lượng, khả năng kiên cường và tăng trưởng công nghiệp cũng như vai trò là đòn bẩy khử carbon. 64% CEO nói với chúng tôi rằng các cú sốc năng lượng gần đây đã làm tăng sự quan tâm của họ đối với hydro," bà nói.
Sự chuyển dịch này rõ ràng nhất ở các khu vực phụ thuộc nhập khẩu nặng như Ấn Độ, châu Âu và Đông Á, nơi hydro ngày càng được xem là con đường cần thiết để đa dạng hóa năng lượng dài hạn, bà nói thêm.
Bức tranh đầu tư
Khi được hỏi liệu cuộc khủng hoảng eo biển Hormuz có thúc đẩy đầu tư hydro hay không, bà Jemelkova cho biết hơn 60% đầu tư hydro sạch toàn cầu đã cam kết hiện đang ở các khu vực nơi an ninh năng lượng và tăng trưởng công nghiệp ngang bằng hoặc vượt qua khử carbon như động lực chính.
"Liệu cuộc khủng hoảng hiện tại có chuyển thành sự thúc đẩy đầu tư dài hạn hơn nữa vào lĩnh vực này hay không là vấn đề về sự chắc chắn chính sách và việc thực hiện các biện pháp phía nhu cầu ràng buộc thực sự được triển khai," bà nói.
Bức tranh đầu tư cho thấy cả hai mặt của điều này, bà Jemelkova nói thêm rằng đầu tư hydro sạch tích lũy đã cam kết đã đạt 130 tỷ USD, tăng từ 110 tỷ USD một năm trước, với thêm 5 tỷ USD cam kết cho các dự án dự kiến bắt đầu vận hành thương mại sau năm 2030.
"Tăng trưởng so với cùng kỳ năm trước trong đầu tư cam kết cho các dự án đến năm 2030 đã điều chỉnh xuống khoảng 20%, so với mức trung bình khoảng 45% kể từ năm 2021," bà Jemelkova nói, thêm rằng hoạt động ở giai đoạn sớm hơn đang tăng trở lại sau giai đoạn tái cấu trúc 2024-2025, với đầu tư ở giai đoạn thiết kế kỹ thuật tiền kỳ (FEED) tăng 50% so với năm 2025.
Tập trung địa lý của vốn đầu tư
Về mặt địa lý, vốn đang trở nên tập trung hơn. Bắc Mỹ và Trung Quốc chiếm 72% công suất đã cam kết, tăng từ khoảng 70% một năm trước, và đại diện cho phần lớn các bổ sung ròng, bà nói.
"Họ đạt được điều đó bằng những con đường khác nhau. Trung Quốc nắm giữ khoảng 55% công suất tái tạo đã cam kết, được thúc đẩy bởi các dự án cung ứng trong nước và quy mô dự án trung bình lớn hơn, và đã đặt mục tiêu ít nhất 2 triệu tấn/năm sản xuất hydro tái tạo vào năm 2030," bà Jemelkova nói.
Bắc Mỹ nắm giữ 80% công suất carbon thấp đã cam kết và đã dẫn đầu tăng trưởng tổng thể kể từ năm 2025, mở rộng từ 2,2 triệu tấn/năm lên 2,9 triệu tấn/năm, bà nói thêm.
"Cả hai đều là câu chuyện chính sách. Tăng trưởng của Trung Quốc dựa trên mục tiêu sản xuất quốc gia và Kế hoạch Năm năm lần thứ 15; Bắc Mỹ dựa trên hỗ trợ tài khóa giúp hydro carbon thấp có thể đầu tư được," bà Jemelkova nói. "Châu Âu cho thấy điều gì xảy ra khi chính sách nhu cầu thực sự được thực thi: đầu tư cam kết tăng 35% trong năm nay, được hỗ trợ bởi việc chuyển thể các mục tiêu vận tải RED III ở một số Quốc gia Thành viên."
"Đó cũng là nơi có khoảng trống: 6 triệu tấn/năm nhu cầu năm 2030 đã được hỗ trợ bởi các chính sách đang có hiệu lực, và 4,2 triệu tấn/năm trong số đó đang được bao tiêu ràng buộc," bà nói, thêm rằng thêm 5 triệu tấn/năm có thể thành hiện thực nếu các chính sách hiện có được thực hiện đầy đủ, với các mục tiêu công nghiệp RED III là ví dụ rõ ràng.
"Các khu vực chịu ảnh hưởng nặng nhất từ Hormuz — châu Âu, Ấn Độ và Đông Á — đã có các khung chính sách. Thời điểm và việc thực hiện sẽ quyết định liệu 5 triệu tấn/năm thứ hai có đến vào năm 2030 hay không," bà Jemelkova nói. "Sự tăng tốc mà họ đang tìm kiếm sẽ đến khi các khung lập pháp được chuyển thành các biện pháp phía nhu cầu ràng buộc và được thực hiện đúng tiến độ."


